


von Volker Schilling
Welche Themen waren diese Woche am Finanzmarkt relevant?
- Zu spät
- Zu früh
- Zu genau
Zu spät
Gestern war der Zuspätkommtag. Ein inoffizieller Feiertag für alle, die grundsätzlich erst erscheinen, wenn der Kuchen schon verteilt ist. Passend dazu las ich diese Woche eine Meldung, die zunächst wie Satire klang: Amerikanischen Murmeltierforschern wurden staatliche Forschungsgelder gestrichen. Damit ihre jahrzehntelange Langzeitstudie nicht endet, finanzieren sie ihre Arbeit künftig über OnlyFans. Ich dagegen finanziere mein Unternehmen ausschließlich über OnlyFonds. Kommen wir vom Murmeltier zum DAX. Wer in diesen Tagen nur auf den Indexstand schaut, könnte meinen, die Börse halte Sommerschlaf. Tatsächlich verhält sie sich eher wie ein Dachs: Nach außen wirkt alles erstaunlich ruhig, unter der Oberfläche wird jedoch unermüdlich gegraben. Während sich die großen Indizes kaum bewegen, werden die Depots kräftig umgebaut. Geld fließt aus den ehemaligen KI-Lieblingen in Banken, Versicherungen, Industrie- und Gesundheitswerte. Der Index steht scheinbar still. Das Kapital zieht dagegen gerade um. Die Deutsche Bank liefert dafür das passende Beispiel. Jahrelang galten Bankaktien als langweiliges Börseninventar. Nun überrascht Deutschlands größtes Geldhaus mit einem Quartalsgewinn von 1,64 Milliarden Euro und schlägt die Erwartungen deutlich. Adidas dagegen enttäuscht die Anleger mit seinen Zahlen und gibt prompt 20 Prozent an Wert ab. Vielleicht ist genau das die eigentliche Bedeutung des Zuspätkommtags. Wer Trends grundsätzlich erst erkennt, wenn sie jeder erkennt, kommt häufig zu spät. Noch schneller ging es diese Woche in China. Der Börsengang des Speicherchipherstellers CXMT bescherte den ersten Investoren Kursgewinne von mehr als 460 Prozent. Wer morgens noch überlegte, ob er einsteigen sollte, musste mittags bereits fast das Sechsfache bezahlen. An der Börse dauert der Zuspätkommtag manchmal nur bis zur Erstnotiz.
Zu früh
Mindestens genauso teuer wie zu spät zu kommen, ist allerdings, zu früh Recht haben zu wollen. Die Berichtssaison liefert dafür derzeit gleich mehrere Lehrstücke. Microsoft präsentierte beeindruckende Quartalszahlen. Umsatz, Gewinn und Cloudgeschäft übertrafen die Erwartungen deutlich. Die Aktie legte nachbörslich kräftig zu. Die eigentliche Botschaft lautet jedoch: Künstliche Intelligenz muss nicht mehr versprechen. Sie muss liefern. Microsoft liefert inzwischen beides. Samsung zeigte die andere Seite derselben Medaille. Die Ergebnisse waren hervorragend, das Halbleitergeschäft entwickelte sich glänzend. Trotzdem schloss die Aktie im Minus. Nicht weil Samsung enttäuschte. Sondern weil die Erwartungen größer waren als das Ergebnis. Früher mussten Unternehmen besser werden als im Vorjahr. Heute müssen sie besser sein als die Fantasie der Analysten. Dasselbe gilt aus meiner Sicht derzeit auch für Gold. Nach dem deutlichen Rücksetzer bewegt sich der Goldpreis um die Marke von 4.000 Dollar. Niemand kennt den exakten Tiefpunkt. Aber gerade deshalb könnten sich dort wieder interessante Einstiegschancen ergeben. Wer erst investiert, wenn der Boden offiziell bestätigt ist, kauft meist wieder zu spät. Ich halte jetzt für nicht zu früh, sondern für genau richtig. Apropos:
Zu genau
Bleibt also die schwierigste aller Börsenfragen: Wann ist eigentlich genau richtig? Die amerikanische Notenbank beantwortete sie in dieser Woche ungefähr so eindeutig wie ein Orakel. Die Zinsen blieben unverändert. Kevin Warsh hielt sich sämtliche Optionen offen. Die Inflation ist noch nicht besiegt, die Konjunktur noch nicht schwach genug und die Kapitalmarktzinsen übernehmen bereits einen Teil der Bremsarbeit. Der Anleihemarkt hörte zwei Botschaften gleichzeitig: Die kurzfristigen Renditen gaben nach, die langfristigen stiegen weiter. Fast zeitgleich verschärfte Washington erneut den Zollstreit. Und täglich grüßt das Murmeltier. Oder vielleicht doch nicht. Denn die Schlagzeilen wiederholen sich zwar erstaunlich oft. Die Gewinner tun es nicht: Der Nasdaq nähert sich mit einem Rücksetzer von 10 Prozent einer Korrektur und ist daher reif für eine Gegenbewegung. Unter der Oberfläche verändert sich derzeit deutlich mehr, als viele Anleger wahrnehmen. Die Börse wird wieder zu dem, was sie eigentlich immer sein sollte: ein Markt für Unternehmen. Nicht für Schlagzeilen. Dazu passt ein Satz von dem von mir sehr verehrten Karl Valentin: „Heute ist die gute alte Zeit von morgen.“
Ihr Volker Schilling
Weitere Greiffbar-Ausgaben lesen
Kommentare
Schreibe einen Kommentar
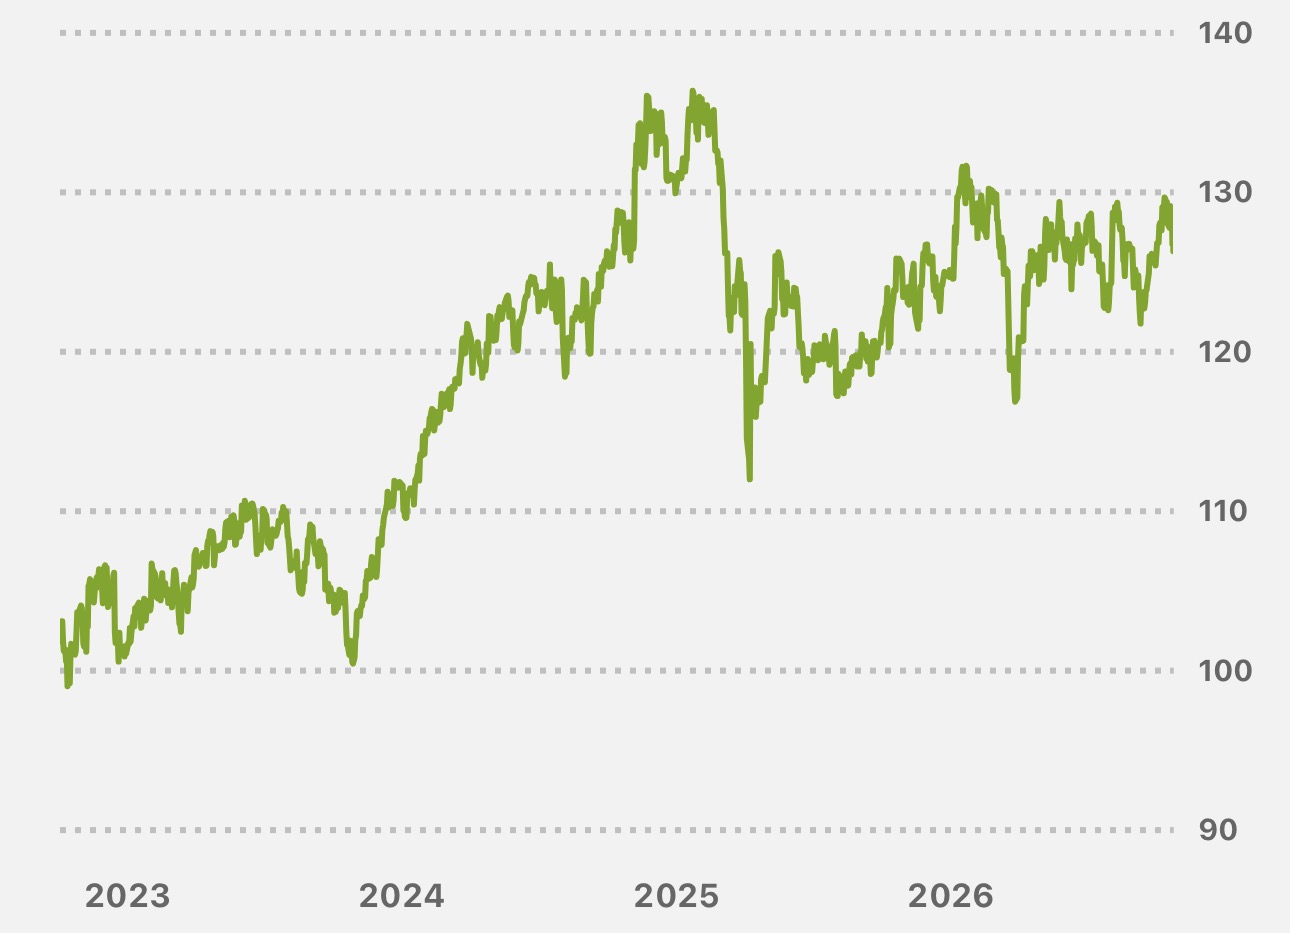
Depotchart seit 25.02.2022
Ich investiere seit einiger Zeit in dividendenstarke Aktien. Eigentlich wegen meines Lebensalters, um immer mal wieder schöne Ausschüttungen einstreichen zu können. Außerdem sollen sie mich in Krisenzeiten beschützen.
.
Aber gerade diese Langeweiler-Aktien mit Firmen, die regelmäßig Geld verdienen, sind dieses Jahr überdurchschnittlich gestiegen.
> Vanguard All World High Dividend + 19%
> Van Eck Developed Markets Dividend Leaders + 17%
Dagegen > ACWI + 13% (habe ich natürlich auch)
.
Kombiniert mit Emerging Markets + 22% und Emerging Markets Value + 39% kann ich da dieses Jahr bisher gut mit leben – trotz 5% BTC und 15% Gold im Portfolio.
.
Ich bin gespannt, was noch kommt. Vielleicht haben Gold und BTC ja bald den Tiefpunkt erreicht.
Was mich am Van Eck etwas stören würde, ist der hohe Anteil an Finanztiteln (ca. 42 %).
Ja, Sandro, darüber habe ich auch schon nachgedacht.
.
Allerdings muss man dem Fonds zugute halten, dass er in letzter schon öfters den ACWI geschlagen hat, ohne auf die jeweiligen Highflyer zu setzten. Damit eignet er sich gut zur Diversifikation.
.
Zudem haben die Finanztitel jetzt gerade gut performed. … Aber das ist eher Zufall und vielleicht dem höheren Zinsniveau geschuldet. Es ist ja auch möglich, dass bei diesem Dividenden-Anlagestil, eines Tages andere Branchen den größten Anteil stellen.
.
Mich überzeugt am Van Eck auch, dass er nur zu einem geringen Teil in USA investiert ist. Auch damit bildet er eine Diversifizierung zum ACWI. ….
.
Für mich sind der MSCI ACWI und der FTSE All World die Hauptindices. Dort habe ich auch das meiste Geld drin stecken. Mit EM und Dividenden ETFs balanciere ich die Ungleichgewichte der rein marktkapitalisierungs-orientierten Indices aus. Gegenwärtig funktioniert das ganz gut. In anderen Zeiten führt es zur underperformance.
.
Insgesamt denke ich: KI und Tech werden die Welt mal wieder komplett verändern. Und einige Firmen werden davon überdurchschnittllich profitieren. Dennoch wird der Löwenanteil der Produktivitätssteigerung in der normalen Wirtschaft erfolgen. Und auch an den Börsen wird es eine Rückbesinnung auf die Firmen geben, die ganz einfach herstellen, was die Menschen brauchen, und damit gutes Geld verdienen.
.
Es sind jetzt Zeiten wie in der Frühphase des öffentlich verfügbaren Internets.
.
1989 hätte man sich nicht träumen lassen, dass jeder Mensch ständig ein kleines Gerät bei sich trägt, ohne das er vollkommen orientierungslos wäre und er keine Geschäfte mehr machen könnte und auch sein Auto nicht mehr richtig funktionieren würde. Und zudem reguliert dieses kleine Gerät auch noch seine emotionalen Bedürfnisse. …. Das war 1989 nicht mal Science Fiction.
.
Bis 2000 hat die Börse vieles dieser Entwicklung vorweg genommen. Und dann dauerte es 12 Jahre, bis die Börse die 2. technologiegetriebene Stufe der Rally zündete. So kann es wieder kommen.
.
Ein neuer Aspekt wird allerdings sein, dass die ehemals marginalisierten Länder in dieser Entwicklung eine führende Rolle spielen werden. Sie sind weniger in den alten Technologien verhaftet, weil sie sich die einfach nicht leisten konnten. Es werden sofort die neuesten Technologien ausgerollt.
.
In Afrika zum Beispiel gibt es kaum Festnetz-Anschlüsse. Bankgeschäfte laufen von Anfang an digital. Man hat Mobilfunk-Empfang auf über 3.000 Metern auf dem Kilimandscharo. Schau mal die Bergretter. Da ist das Funkloch in den Alpen ein Dauerproblem.
.
In Indien gibt es eine Bezahl-App, die mit QR-Code angesteuert wird. Selbst die armen Rikscha-Fahrer nutzen diese App.
.
In Südost-Asien werden sofort Hochgeschwindigkeitszüge gebaut. Und sie haben eine sagenhafte Pünktlichkeit.
@Aries:
– Die neuesten Technologien werden von US-Konzernen beherrscht, plus China. Diese rollen die Technologien in andere Länder aus
– Indien: Verlierer der disruptiven KI
– Afrika: bleibt der Verlierer- Kontinent
Tja, ETFs haben den Vorteil, dass sie die Geldanlage/Depotverwaltung stark erleichtern. Ich bin zwar persönlich kein Anhänger des regelmäßigen „Rebalancierens“ (schon alleine aus steuerlichen Gründen macht das als Privatanleger weniger Sinn). Aber ich würde wahrscheinlich ähnlich vorgehen, wenn ich fremdes Geld verwalten würde.
Ich bin eher ein Freund des Buy&Hold von Einzelwerten (sehr breit gestreut) und setze lieber ganz langfristig auf die Aktien-Evolution im Depot, wobei der Schrott gelegentlich ausgemistet wird, wenn ich glaube, daneben gelegen zu haben bzw. wenn Langfrist-Charts brechen, ähnlich wie beim WWD praktiziert.
Trotzdem bin ich auch ETFs als Ergänzung nicht abgeneigt. Ich verfolge u. a. auch ein sektorbasieretes ETF-Experiment, wobei Finanztitel nahezu ausgeschlossen sind. Bislang hat es sich in etwa so entwickelt, wie ich vor einigen Jahren vermutet hatte. Langfristig erhoffe ich mir davon mehr als bspw. von „Factor-Investing“. Ich kenne bislang auch keinen einzigen faktorbasierten Fonds/ETF, der besser als der Markt abgeschnitten hätte – auch Kommer scheint das nicht zu gelingen.
„Ich bin eher ein Freund des Buy&Hold von Einzelwerten (sehr breit gestreut) und setze lieber ganz langfristig auf die Aktien-Evolution im Depot (…)“
Da ticken Sandro und ich gleich – ich verfolge mittlerweile die selbe Strategie.
Gelernt habe ich hier einiges und habe dadurch frühere Fehler abgestellt – vielen Dank dafür.
Klar verändern KI und Tech die Welt massiv. Ich würde auch Deutschland hierbei nicht abschreiben, so wie es manche Leute tun. Denn technologische Durchbrüche geschehen oft im „Kleinen“, dort wo sie keiner sieht, außer eine Handvoll Spezialisten. Es wäre z. B. möglich, den Stromverbrauch von Rechenchips bzw. KI/Rechenzentren auf einen winzigen Bruchteil des heutigen Bedarfs reduzieren. Trotz all des medialen Abgesangs („Deindustrialisierung“ „wirtschaftlicher Niedergang Deutschlands“) können solche Durchbrüche auch hierzulande erlangt werden. In Forschung/Wissenschaft ist Deutschland nach wie vor gar nicht so schlecht. Nur entsteht daraus viel zu wenig Wertschöpfung. Vielleicht liegt es auch daran, dass in Deutschland dazu einfach die Geldgeber fehlen. Wir haben auch nicht die großen Mega-Konzerne wie die USA, die gigantische Investitionen stemmen können. Auch haben wir keine staatlich organisierte „Technokratie“ wie in China.
Hinzu kommt die „German Angst“, die sich u. a. auch in den Diskussionen zur Energiewende zeigt. In den konservativen/rechtspopulistischen Medien wird bspw. immer wieder die Blackout-Gefahr durch erneuerbare Energien hochgekocht. Schaut man sich dann mal Zahlen an, ist festzustellen, dass die Netzausfallraten seit vielen Jahren (leicht) rückläufig sind. In den gepriesenen USA sind sie dagegen eine ganze Größenordnung (!) höher, wobei z. B. Kalifornien trotz oder gerade wegen des Einsatzes Erneuerbarer E. und Batteriespeicher deutlich besser geworden ist. Hätten wir amerikanische Verhältnisse, müssten solche Medien umgehend den Notstand ausrufen. Ich kann über solche Dinge nur noch den Kopf schütteln. Einschlägige Medien predigen Marktwirtschaft und wollen nicht erkennen, dass der Markt längst entschieden hat, wie an den internationalen Investitionen zu erkennen ist. Um all die KI mit Energie zu versorgen, wird langfristig vielleicht gar nichts anderes übrig bleiben, als massiv auf Erneuerbare E. zu setzen.
Nicht falsch verstehen: Ich habe gar nichts gegen konservative Politik und konservative Medien. Konservativ im Sinne von „Werte erhaltend / bewahrend“ kann etwas gutes sein. Wenn dies aber in Angst zu Veränderungen und Wissenschaftsfeindlichkeit mündet, wird Deutschland darunter leiden und wirtschaftliche Probleme werden zementiert.
Hallo Sandro, ich habe deine Antwort mal von der KI checken lassen. Den kritischen Teil des Checks poste ich mal hier, allem anderen hat die KI dir zugestimmt:
Wo der Kommentar die ökonomische Realität ausblendet (Die Schwächen)
Das Verwechseln von Blackouts und Strompreisen:
Der Autor fokussiert sich stark auf das Argument der Netzstabilität („kein Blackout“) und übersieht dabei die eigentliche wirtschaftliche Bedrohung: die Kosten dieser Stabilität. Dass das Netz stabil bleibt, liegt an immensen und extrem teuren Eingriffen (Re-Dispatch-Maßnahmen), deren Kosten explodieren und über die Netzentgelte direkt die Unternehmen und Verbraucher belasten. Ein Netz kann technisch perfekt halten und trotzdem für den Industriestandort unbezahlbar sein.
Wegargumentieren der Deindustrialisierung durch „Effizienz-Hoffnung“:
Die Annahme, man könne den immensen Energiebedarf künftiger KI-Rechenzentren einfach durch „technologische Durchbrüche im Kleinen“ auf einen Bruchteil reduzieren, ist extrem spekulativ. In der Praxis greift hier oft das Jevons-Paradoxon: WIRD Rechenleistung effizienter, sinkt nicht der Gesamtverbrauch, sondern die Nutzung steigt exponentiell an. Die energieintensive Industrie orientiert sich an verfügbaren, günstigen Strommengen im Hier und Jetzt – nicht an theoretischen Forschungserfolgen von morgen.
Der Markt hat entschieden? Eine steile These:
Der Autor behauptet, der freie Markt habe sich längst für Erneuerbare entschieden. Dabei blendet er aus, dass Investitionen in erneuerbare Energien weltweit massiv durch staatliche Subventionen, Einspeisevergütungen, CO₂-Bepreisung und Regulierung gesteuert werden. Dass Geld dorthin fließt, wo Rahmenbedingungen politisch erzwungen oder stark gefördert werden, ist kein rein unregulierter Marktmechanismus.
Kritik als „German Angst“ abzutun:
Sorgen der Wirtschaft über Standortnachteile als bloße „German Angst“ oder konservative Angst vor Veränderung zu framen, greift zu kurz. Wenn energieintensive Unternehmen Investitionen ins Ausland verlagern oder Werksschließungen ankündigen, tun sie das nicht aus Ideologie oder Angst, sondern auf Basis knallharter Excel-Tabellen und Renditeberechnungen.
Hallo Sandro, ich hab deinen Post mal von der KI checken lassen. Da sind schon ein paar kritische Punkte, die die KI und auch ich anders sieht. Den zustimmenden Teil hab ich weggelassen “
Wo der Kommentar die ökonomische Realität ausblendet (Die Schwächen)
Das Verwechseln von Blackouts und Strompreisen:
Der Autor fokussiert sich stark auf das Argument der Netzstabilität („kein Blackout“) und übersieht dabei die eigentliche wirtschaftliche Bedrohung: die Kosten dieser Stabilität. Dass das Netz stabil bleibt, liegt an immensen und extrem teuren Eingriffen (Re-Dispatch-Maßnahmen), deren Kosten explodieren und über die Netzentgelte direkt die Unternehmen und Verbraucher belasten. Ein Netz kann technisch perfekt halten und trotzdem für den Industriestandort unbezahlbar sein.
Wegargumentieren der Deindustrialisierung durch „Effizienz-Hoffnung“:
Die Annahme, man könne den immensen Energiebedarf künftiger KI-Rechenzentren einfach durch „technologische Durchbrüche im Kleinen“ auf einen Bruchteil reduzieren, ist extrem spekulativ. In der Praxis greift hier oft das Jevons-Paradoxon: WIRD Rechenleistung effizienter, sinkt nicht der Gesamtverbrauch, sondern die Nutzung steigt exponentiell an. Die energieintensive Industrie orientiert sich an verfügbaren, günstigen Strommengen im Hier und Jetzt – nicht an theoretischen Forschungserfolgen von morgen.
Der Markt hat entschieden? Eine steile These:
Der Autor behauptet, der freie Markt habe sich längst für Erneuerbare entschieden. Dabei blendet er aus, dass Investitionen in erneuerbare Energien weltweit massiv durch staatliche Subventionen, Einspeisevergütungen, CO₂-Bepreisung und Regulierung gesteuert werden. Dass Geld dorthin fließt, wo Rahmenbedingungen politisch erzwungen oder stark gefördert werden, ist kein rein unregulierter Marktmechanismus.
Kritik als „German Angst“ abzutun:
Sorgen der Wirtschaft über Standortnachteile als bloße „German Angst“ oder konservative Angst vor Veränderung zu framen, greift zu kurz. Wenn energieintensive Unternehmen Investitionen ins Ausland verlagern oder Werksschließungen ankündigen, tun sie das nicht aus Ideologie oder Angst, sondern auf Basis knallharter Excel-Tabellen und Renditeberechnungen.
Hm… also ich habe doch gar nicht Blackouts und Strompreise verwechselt. Wie kommt die KI darauf? Dazu kommt, dass die von Dir genutzte KI mir weitere Schlussfolgerungen und Zusammenhänge in den Mund legt, die ich gar nicht gezogen habe. Netzstabilität bzw. Blackoutgefahr ist ein Thema, und ich meine, dass hierbei vielfach einfach in unangemessener Weise Angst geschürt wird und damit Stimmung gemacht wird. Das ist alles. Auf Kosten, Re-Dispatch-Maßnahmen etc. bin ich überhaupt nicht eingegangen. Auch hierzu könnte man natürlich viel sagen und einiges richtig stellen, aber das spare ich mir jetzt aus Zeitgründen.
„Die Annahme, man könne den immensen Energiebedarf künftiger KI-Rechenzentren einfach durch „technologische Durchbrüche im Kleinen“ auf einen Bruchteil reduzieren, ist extrem spekulativ. In der Praxis greift hier oft das Jevons-Paradoxon: WIRD Rechenleistung effizienter, sinkt nicht der Gesamtverbrauch, sondern die Nutzung steigt exponentiell an.“ Auch das führt weit darüber hinaus, was ich eigentlich sagte. Ich hatte verschiedene Themen angesprochen, und die KI zieht hier Verknüpfungen und Schlussfolgerungen, die ich so gar nicht gemacht habe. Tatsächlich kann es möglich werden, den Stromverbrauch von KI stark zu reduzieren. In der Wissenschaft/Forschung wird u. a. auch dieses Fernziel verfolgt. Dazu bedarf es allerdings auch noch weiterer technologischer Durchbrüche. Ich habe das eigentlich nur als ein Beispiel eines Durchbruchs genannt, der eben auch in Deutschland gelingen könnte. Das ist alles. Dass das Hoffen auf einen baldigen Durchbruch (in nächster Zeit) spekulativ wäre, versteht sich von selbst. Aber natürlich habe ich auch nicht gesagt, dass das schnell passieren wird. Und dass der Gesamtverbrauch durch die steigende Nutzung wahrscheinlich trotzdem steigt, ist anzunehmen. Dem widerspreche ich doch gar nicht (ich habe es gar nicht thematisiert). Wie kommt die KI darauf? Man bräuchte dazu auch nicht erst hochtrabend das Jevons-Paradoxon oder ähnliches zu bemühen.
„Die energieintensive Industrie orientiert … nicht an theoretischen Forschungserfolgen von morgen.“ Ich habe nichts Gegenteiliges behauptet. Warum greift die KI ständig zu Strohmann-Argumenten?
„Der Autor behauptet, der freie Markt habe sich längst für Erneuerbare entschieden. Dabei blendet er aus, dass Investitionen in erneuerbare Energien weltweit massiv durch staatliche Subventionen, Einspeisevergütungen, CO₂-Bepreisung und Regulierung gesteuert werden. Dass Geld dorthin fließt, wo Rahmenbedingungen politisch erzwungen oder stark gefördert werden, ist kein rein unregulierter Marktmechanismus.“„Kritik als „German Angst“ abzutun…“
Auch hier schießt die KI weit über das Ziel hinaus. Tatsächlich drängt sich mir aber die Vermutung auf, dass etwas dran ist, an der häufig genannten sog. „German Angst“. Und es sollte auch erlaubt sein, Dinge im Kontext einer solchen möglichen „German Angst“ zu beleuchten.
Was ich hingegen NICHT gemacht habe: „Sorgen der Wirtschaft über Standortnachteile als bloße „German Angst“ oder konservative Angst vor Veränderung zu framen…“ Die Betonung liegt auf „bloße“. Ich habe es nämlich nicht alleine darauf reduziert. Dass ein Blogbeitrag kein vollständiger allumfassender Aufsatz ist, in dem alle bekannten Zusammenhänge erwähnt und abgewogen sind, sollte die KI eigentlich wissen..
Frag die KI doch einmal, warum sie so viel schwurbelt und warum sie so viel mit Strohmannargumenten arbeitet, mir Dinge unterstellt, die ich gar nicht behauptet und teils noch nicht einmal angesprochen habe…
Ich hatte oben übrigens auch geschrieben: „Um all die KI mit Energie zu versorgen, wird langfristig vielleicht gar nichts anderes übrig bleiben, als massiv auf Erneuerbare E. zu setzen.“ Auch das habe ich mir übrigens nicht selbst ausgedacht, und die KI hätte daraus auch entnehmen können, dass ich also nicht – wie sie mir unterstellt – von einem langfristig sinkenden Gesamtverbrauch ausgehe. Nur ist die KI viel zu doof dazu.
Ein Teil meiner Antwort ist untergegangen, wegen Formatierungsfehlern.
Hier noch einmal der betroffene Teil:
„Der Autor behauptet, der freie Markt habe sich längst für Erneuerbare entschieden. Dabei blendet er aus, dass Investitionen in erneuerbare Energien weltweit massiv durch staatliche Subventionen, Einspeisevergütungen, CO₂-Bepreisung und Regulierung gesteuert werden. Dass Geld dorthin fließt, wo Rahmenbedingungen politisch erzwungen oder stark gefördert werden, ist kein rein unregulierter Marktmechanismus.“
Die KI macht es sich viel zu einfach. Nicht nur Investitionen in erneuerbare Energien werden weltweit massiv gefördert/gesteuert, sondern auch Investitionen in fossile Energien. Nicht selten wird sogar behauptet, dass sie noch stärker von Subvertionen profitieren. Auch hierzu gibt es Quellen. Auch Atomkraftwerke würden ohne staatliche Garantien nicht gebaut werden. Die Energieversorgung unterliegt generell nicht einem unregulierten Marktmechanismus. Darüber hinaus sprechen die Investitionen in Erneuerbare weltweit und deren Preisverfall im Vergleich zu Fossilen seit Jahren eine sehr klare Sprache.
Sandro, du scheinst in Energiefragen ja sehr kompetent zu sein. …
.
Vielleicht wäre es gut, wenn du die Dinge mal sine ira et studio im Zusammenhang darstellst.
.
Im Gedankenaustausch hier kommt alles nach und nach zum Vorschein. Mir fehlen da der Zusammenhang und die nötigen Vorkenntnisse. ….
.
Im Herzen bin ich ja sehr für die Energiewende. Und auch praktisch habe ich in den letzten Jahren da viel investiert (EV, PV, WP).
.
Aber die genauen Hintergründe könntest du uns liefern.
… Oder du empfiehlst ein gutes Buch zu der Problematik. … Natürlich ein Buch eines anerkannten Wissenschaftlers und keine Propaganda von der einen oder der andere Seite und auch ohne Polemik.
Nun, ich interessiere mich seit einigen Jahren für Energie- und Klimathemen, aber ich will mich nicht aufspielen und weiß vieles auch nicht genau. Tatsächlich ist es ja auch kompliziert: Es sind wirklich sehr viele Themengebiete, teils nur schwer isoliert zu betrachten, sehr viele Details (z. B. technisch/physikalisch, aber z. B. auch ökonomisch oder juristisch), sehr viele Daten, Mythen und Missverständnisse. Hinzu kommt, dass alles im Wandel begriffen ist. Über das Unwissen vieler Politiker braucht man sich dabei wahrlich nicht so sehr zu wundern.
Zu diesen Themen gibt es viele Websites, Artikel und auch zahlreiche Youtube-Kanäle. So viel Mühe ich mir auch gäbe, ich könnte auch nicht besser sein als viele dieser Medien. Manche sind reißerisch, appellierend, anklagend oder satirisch, eben nicht nur „sine ira et studio“. Andere sind so nüchtern und trocken, dass es aus den Ohren staubt, dafür aber sehr sachlich und faktenbasiert. Manche haben den Fokus auf bestimmte Themen und sind eher etwas für Nerds. Die Qualität ist wechselhaft und hängt oft von Interviewpartnern ab und natürlich auch von den Überzeugungen der Betreiber. Da mischen natürlich Lobbyverbände auf allen Seiten mit oder z. B. auch die „Atomis“ (= starke Befürworter der Atomkraft), die in der Regel etwas gegen Windkraft haben, was aber nicht heißt, dass sie immer grundsätzlich schlecht oder unsachlich wären. Gerne werden jedoch bevorzugt Interviewpartner eingeladen, die die gewünschten Argumente liefern. Manchmal Schwätzer und Wichtigtuer, oft aber auch Experten, die es wirklich verdienen, als solche bezeichnet zu werden. Manchmal kann man daraus interessante und wenig bekannte Dinge erfahren und lernen, die Dinge besser einzuordnen. Aber nur dadurch könnte man niemals selbst zum Experten werden, schon gar nicht wäre es ein Ersatz für eine echte wissenschaftliche Beschäftigung mit diesen Themen. Abgesehen von den sog. Mainstream-Medien gibt es dann natürlich noch die als rechtspopulistisch bekannten Medien, von denen ich mir viele einmal angeschaut habe, aber ansonsten meide. Insbesondere stößt mir ihre Rhetorik sauer auf, wodurch man die Behauptungen neben inneren Widersprüchen allerdings auch schnell entlarven kann, wenn man gewillt ist, dies zu erkennen.
Tatsächlich ärgere ich mich häufig über Desinformation, Märchen, Lügen und Strohmann-Argumente. Zum einen, weil ich sie häufig sehr unfair und ungerecht finde, aber auch, weil ich sie aus mehrfacher Hinsicht häufig für schädlich halte. Auch ich denke dabei an den Wirtschaftsstandort Deutschland, langfristig, und wie gesagt ist alles im Wandel begriffen. Der Preisverfall und das Wachstum bei Erneuerbaren der letzten Jahre haben wahrscheinlich auch die kühnsten Erwartungen vieler Befürworter Erneuerbarer E. übertroffen, während andere nicht wahr haben wollen, dass sie sich in vielen Dingen geirrt hatten bzw. viele ihrer Argumente an Gültigkeit verloren haben. Sie halten an alten „Dogmen“ und „Framings“ fest und machen sich (oft unbewusst) zum Handlanger der Fossillobby, die gegen den Bedeutungsverlust ihrer Geschäftsmodelle kämpft und auch in der Politik weiterhin kräftig mitmischt. Die gab es schon, als Erneuerbare E. noch gar keine Rolle spielten, folglich auch noch keine eigene keine Lobby hatten, aber der Klimawandel bereits ein Thema wurde, Klimawissenschaftler dann von ihr bekämpft wurden und jede Menge falsche Narrative in die Welt gesetzt werden, die bis heute nacherzählt werden.
Zu Büchern:
– Ein häufig genanntes und relativ aktuelles Buch ist: „Strom“, von Tim Meyer, promovierter Elektroingenieur, der sich seit Jahrzehnten beruflich mit Erneuerbaren E. beschäftigt.
– Vermutlich ebenfalls empfehlenswert für jedermann, wäre vielleicht: „So retten wir das Klima – Wie wir uns unabhängig von Kohle, Öl und Gas machen“, von Prof. Michael Sterner, Professor für Energiespeicher und Energiesysteme an der Ostbayerischen Technischen Hochschule Regensburg.
– Wer sich für die Machenschaften der Fossillobby interessiert, ist vielleicht mit dem Buch von Prof. Christian Stöcker bestens bedient: „Männer, die die Welt verbrennen“. Es soll sehr gut recherchiert, fundiert und zugleich spannend sein. Prof. Christian Stöcker ist eigentlich Psychologe, Experte für digitale Kommunikation und Medien, aber weder Klimawissenschaftler noch gelernter Energieexperte, obwohl er sicherlich auch darüber einiges weiß. Was das Thema „Klima“ betrifft, scheint er mir allerdings sehr alarmistisch zu sein.
„Der Preisverfall und das Wachstum bei Erneuerbaren der letzten Jahre haben wahrscheinlich auch die kühnsten Erwartungen vieler Befürworter Erneuerbarer E. übertroffen …“
.
Als Investor hat mich eben dieser Preisverfall dazu bewegt, nach und nach real und analog in Erneuerbare zu investieren. Jetzt, wo Öl und Gas rar werden, zahlt sich das aus. …. Dennoch hätte ich es lieber gehabt, dass diese beiden Kriege nicht stattfinden.
.
Danke für die Buchtipps.
„Jetzt, wo Öl und Gas rar werden, zahlt sich das aus.“
Öl und Gas werden nicht rar – „nur“ völlig überteuert in Deutschland aufgrund der Steuern und Abgaben.
Geplant also, und bewusst umgesetzt.
Die Weltwirtschaft wächst auch ohne Deutschland.
„„So retten wir das Klima – Wie wir uns unabhängig von Kohle, Öl und Gas machen“, von Prof. Michael Sterner, Professor (…)“
Wen meint Herr Sterner mit „Wir“?
Hallo Sandro, vielen Dank für die ausführlichen Antworten. Die sind mir allerdings etwas zu ausführlich, um darauf einzugehen. Da müsste ich ebenfalls so lange Antworten schreiben. Nimms mir bitte nicht übel. Ich habe deine Antworten gelesen, bleibe aber teilweise anderer Meinung.
Anderer Meinung zu sein, ist kein Problem. Gestoßen hatte ich mich daran, dass die KI mir offensichtlich Dinge in den Mund gelegt hatte, die ich gar nicht gesagt hatte bzw. gar nicht meinte. Aber ich denke, das sollte nun ausgeräumt sein.
„Außerdem sollen sie mich in Krisenzeiten beschützen.“
Eigenartige Denkweise. Wovor hast Du Angst, Aries?
Raimund, du hast mal so nebenbei geschrieben, Gold könnte bis auf 2.000 USD fallen. … Das wäre das Hoch von 2020. Angesichts der Fahnenstange hat dieser Gedanke sogar etwas für sich. …. Dann würde Gold sich charttechnisch ähnlich entwickeln wie BTC.
.
Allerdings gehen die meisten Auguren von einem anderen Szenario aus. …. Was ja auch nichts zu bedeuten haben muss.
.
Könnten wir hier das Szenario Gold bei 2.000 USD mal etwas ventilieren?
wieso willst du das ventilieren?
Nun, ich sitze bei Gold auf hohen Gewinnen, die ich steuerfrei vereinnahmen könnte.
.
Außerdem: Wenn sich alle so einig sind, dass Gold eine glorreiche Zukunft bevorsteht, kann es auch ganz anders kommen.
.
Und die Fahnenstange macht mich vorsichtig.
.
Bisher gehe ich ja davon aus, dass Gold seinen Tiefpunkt gefunden hat und als buy and hold Investor, der rebalanciert, gehe ich auch bei den Rücksetzern mit.
.
Allerdings ist die Rendite von Gold in den letzten 10 Jahren ebenso hoch wie bei Aktien. …. Das ist doch ungewöhnlich und sollte eigentlich nicht die Regel sein, oder?
Ach ja, Volker meint in seiner Kolumne, Gold könnte jetzt bald den Boden gefunden haben. …. ….
.
Ich will mit Gold 2.000 ja nur ein Szenario durchspielen.
Volker muss es ja wissen 😉
Wer an der Börse meint etwas zu wissen, weiss meistens garnichts. Um quasi Börsen-Sokrates zu bemühen. Aber ich kann ein paar Argumente liefern. Vorweg: Der Goldpreis findet seinen Boden aus meiner Sicht nicht trotz der vielen Belastungsfaktoren, sondern obwohl nahezu alle kurzfristigen Gegenargumente bereits eingepreist sind, während die langfristigen Nachfragetreiber unverändert stark bleiben.
Hier meine Argumente:
1. Alle schlechten Nachrichten sind bereits verarbeitet
Die Goldkorrektur wurde durch genau die Faktoren ausgelöst, die Gold normalerweise belasten:
höhere Realzinsen
stärkerer US-Dollar
restriktivere Fed
steigende Energiepreise
Diese Belastungen sind inzwischen weitgehend in den Bewertungen enthalten. Gleichzeitig erscheint der Spielraum für weitere deutliche Zinserhöhungen begrenzt. Genau das verbessert das Chance-Risiko-Verhältnis.
2. Die strukturelle Nachfrage nimmt sogar zu
Während westliche ETFs Kapital abzogen, passierte auf der wichtigeren Seite des Marktes genau das Gegenteil:
China kauft seit 19 Monaten ununterbrochen Gold.
Polen und andere Zentralbanken stocken ihre Reserven weiter auf.
Asiatische Gold-ETFs verzeichnen Rekordzuflüsse.
Mit anderen Worten: Spekulative Nachfrage verschwindet, strategische Nachfrage wächst. Das ist wesentlich nachhaltiger.
3. Die Fundamentaldaten sprechen weiter für Gold
An den eigentlichen Gründen, Gold zu besitzen, hat sich nichts geändert:
extrem hohe US-Staatsverschuldung
enorme Fiskaldefizite
steigende Zinslast
geopolitische Fragmentierung
zunehmende Diversifizierung weg vom Dollar
Der Markt bewertet lediglich das kurzfristige Zinsumfeld neu, nicht die langfristige Investmentthese.
4. Ergänzend: Goldminen verdienen weiterhin außergewöhnlich gut
Das ist ein oft unterschätzter Punkt. Trotz niedrigerem Goldpreis liegen die erwarteten Margen der Produzenten noch immer bei rund 58 % und damit deutlich über dem historischen Durchschnitt von etwa 39 %.
Hinzu kommen:
starke freie Cashflows
Netto-Cash-Bilanzen
Aktienrückkäufe
Dividenden
Das bedeutet: Die Minen-Unternehmen sind fundamental deutlich stärker, als ihre Aktienkurse derzeit widerspiegeln.
5. Ein Boden schafft wieder Planungssicherheit
Die starke Goldrally hatte den Markt überrascht. Viele Übernahmen wurden verschoben, weil niemand wusste, welcher Goldpreis dauerhaft gilt. Jetzt, da sich Gold um etwa 4.000 USD stabilisiert, entsteht wieder eine verlässliche Bewertungsbasis.
Die Folge dürfte sein:
mehr Übernahmen
mehr Fusionen
höhere Bewertungen von Entwicklern
zunehmendes Interesse institutioneller Investoren
Ein stabiler Goldpreis ist damit nicht nur positiv für Gold selbst, sondern kann den gesamten Minensektor beleben.Mit anderen Worten: Ich sehe nicht nur Gold in der Nähe seines Bodens, sondern auch die Goldminenaktien als interessantes Investment.
Mein (un)wissendes Fazit: Der Goldpreis könnte seinen Boden gefunden haben, weil nahezu alle kurzfristigen Belastungsfaktoren inzwischen eingepreist sind, während die langfristigen Nachfragetreiber wie Zentralbankkäufe, asiatische Nachfrage, hohe Staatsverschuldung und begrenztes Minenangebot unverändert intakt bleiben. Ein stabileres Preisniveau verbessert zudem die Fundamentaldaten der Produzenten und dürfte eine neue Konsolidierungs- und Bewertungsphase im Goldsektor einleiten.
Danke für die Analyse, Volker. …. Wer bin ich, da zu widersprechen?
.
Aber wie erklärst du dir, dass die Rendite von Gold in den letzten 10 Jahren genau so hoch war wie die von Aktien. Ist das nicht ungewöhnlich?
Gute Frage. Tatsächlich ist das historisch eher die Ausnahme als die Regel.
Für mich zeigt das vor allem eines: Wir leben seit Jahren in einem außergewöhnlichen makroökonomischen Umfeld. Gold profitiert normalerweise in Phasen hoher Verschuldung, geopolitischer Unsicherheit, Inflation und sinkenden Vertrauens in Papierwährungen. Genau davon hatten wir in den vergangenen zehn Jahren reichlich.
Gleichzeitig haben Aktien von einer ganz anderen Entwicklung profitiert: Digitalisierung, KI, enormen Gewinnsteigerungen und einer historisch hohen Bewertungsexpansion.
Dass beide Anlageklassen gleichzeitig so stark performt haben, ist deshalb weniger ein Widerspruch als Ausdruck zweier unterschiedlicher Renditetreiber.
Die spannendere Frage lautet für mich daher: Welche dieser beiden Geschichten ist heute bereits vollständig eingepreist und welche noch nicht?
Ich habe mir den Van Eck Gold Miners angesehen. Das heißt: Die darin enthaltenen Werte.
.
Tatsächlich! Dieses Investment scheint eine Sünde wert zu sein. > KGVs unter 10, Eigenkapital über 50%, Kapitalrenditen über 40% ….
.
Selbst so ein Langeweile-Investor wie ich kommt da in Versuchung.
Passen dazu diese Grafik
Ein Goldpreis von 2000 US-$? Wann soll denn der nochmal bis zum Systemcrash kommen? Bis das Fiatsystem kollabiert, glaube ich, sehen wir nie wieder 2000 US-$ beim Gold.
Ich habe vor kurzem Xetra-Gold, EUWAX II und iShares physical Silver gekauft, dazu Hecla Mining für den Silberpreis gehebelt und die letzten Tage Barrick, Newmont u.a.
Ich denke die Edelmetalle kommen wieder bis Jahresende, auch wenn nicht zu den Kursen im Januar. Aber die Richtung ist in meinen Augen durch das Fiatgeld-System klar.
Manchmal gibt es Hinweise, die so offenkundig sind, dass man sie erst im Nachhinein bemerkt.
Seit Wochen fallen mir Inserate von Juwelieren in meiner Heimatregion auf, die intensiv den Ankauf von Altgold bewerben.
Ein Personenkreis, der es eigentlich wissen muss, welche Tendenzen sich auf dem Goldmarkt abzeichnen.
Ein weiteres Argument, neben den von Volker bereits genannten.
Deshalb habe ich Anfang der Woche, in den VanEck Junior Goldminers (A12CCM) investiert.