


von Robert Z.
Der „Simple Investor“ im „Heissen“ Herbst 26“.
Natürlich ist er „COOL“ und schaut sich heute die „Tools“ der Koryphäen nur aus reiner Neugierde an.
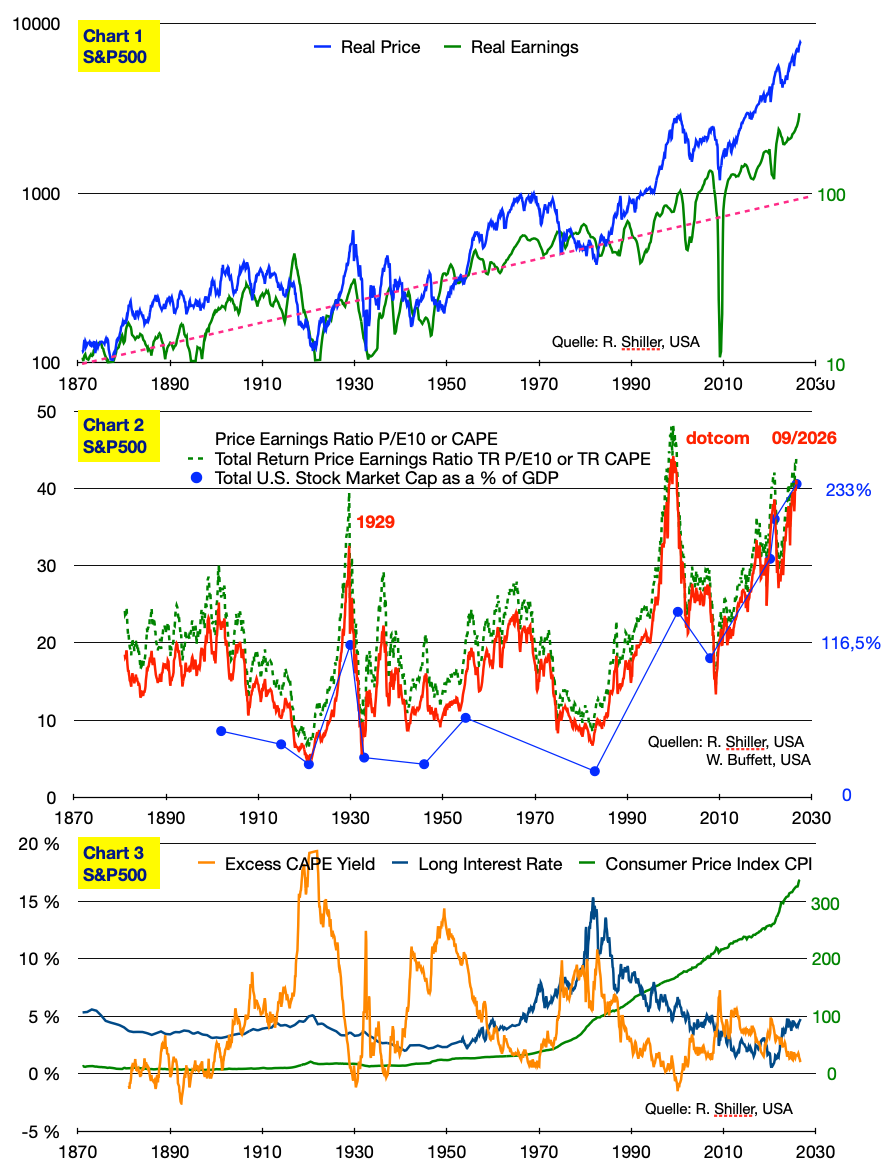
CHART 1. Robert Shillers Werk zum S&P500 bzgl. des US-Markts ist ein geeigneter Ausgangspunkt. Dieser stellt viele seiner umfangreichen Daten inflationsbereinigt zur Verfügung. Hier die Preise für die vergangenen 160 J. (logarithmisch) und die Earnings (corporate profits) um das 10-fache versetzt (rechte Skala) – der letzte Punkt ist Sept. 2026. Die rote Linie signalisiert das (konstante) reale Wachstum dieser 500. Bis ca. 1990 gilt es für Kurse wie für Erträge. Ab dann steigen die Preise stärker. „Henne oder Ei“ ? Naheliegend: Höhere Earnings führten zunehmend zu noch mehr erhöhten Kursen – oder ?
CHART 2. Für das „KGV“ hat Shiller die „Earnings“ zuvor noch 10 J. „geglättet“ und diesen, roten Verlauf erhalten. Auch deswegen ist dies nie als „Timing“ Signal von ihm gepriesen worden. Bis ca. 1995 galt ca.14 als Mittelwert und Werte darüber versprachen weniger langfristige Rendite als solche darunter. Mehrere Fragen zu „Earnings“ wie z. B. die Rolle von verstärkten Aktienrückkäufen veranlassten zu einer „verbesserten“ Total Return Version, die als grün gestrichelte Linie eingetragen ist – sie hat den roten Verlauf ab 1995 „praktisch“ bestätigt. Also Spielstand für den Realen S&P500 P/E10: 41 (heute) zu 14 (dem früheren Mittel).
Eine ganz andere Betrachtungsweise geht auf Warren Buffett zurück, der das Verhältnis der gesamten Aktien-Kapitalisierung der USA zum GDP (BIP) heranzieht. Um dies hier vergleichbar darstellen zu können, habe ich die 2. (blaue) y-Achse so gewählt dass die beiden Endpunkte für Rot und Blau zusammenfallen – frappierend ähnlicher Verlauf. W. B. sprach bereits ab 120% von „Übertreibung“. Spielstand hier: 236% (heute) zu ca. 50% (früheres Mittel).
CHART 3. Naheliegend ist aus dem P/E10 (rote Linie Chart 2) eine Rendite abzuleiten und diese dann mit dem realen Anleihezins zu vergleichen. Diese „Excess Yield“ (des S&P500) gegenüber Anleihen-Langläufern ist die Orange Linie in Chart 3. Für den letzten Punkt Sept.26 sind dies (noch) ca. 1%. (verwendeter nominaler Zins und Konsumentenpreis-Index sind zur Info dem Chart zugefügt).
FAZIT. Investieren heisst Ertrag wollen – alte Weisheit – wegen des höheren Risikos sollten Aktien jedoch eine höhere Rendite als Anleihen haben. Die jetzigen 1 % sind sehr dürftig. Kaufen/Drinbleiben heisst zunehmend auf Rendite zu verzichten und mit Risiko fast NUR auf Kursgewinne zu setzen.
Shiller rät schon eine geraume Zeit Alternativen wie z. B. Immobilien in Betracht zu ziehen. Nicht zuletzt beschäftigt er sich schon lange mit dem Case Shiller Home Price Index. Buffett hat seine sehr beträchtlichen Anteile an Apple und Bank of America drastisch reduziert und etwas Alphabet zugekauft (unsere WW-Community lässt grüssen !). Auch bei Immos beginnt nun Berkshire einzusteigen z. B. in den „Homebuilder“ Taylor Morrison. Zur Z. ca. 50% Cash in „kurzen“ Treasuries wird berichtet – gilt wohl in Relation zum früheren Aktien-Portfolio – für Total Berkshire ca. 30%.
Was meint Ihr dazu ? 🤷♀️ 🤷🏻♂️
Kommentare
Schreibe einen Kommentar
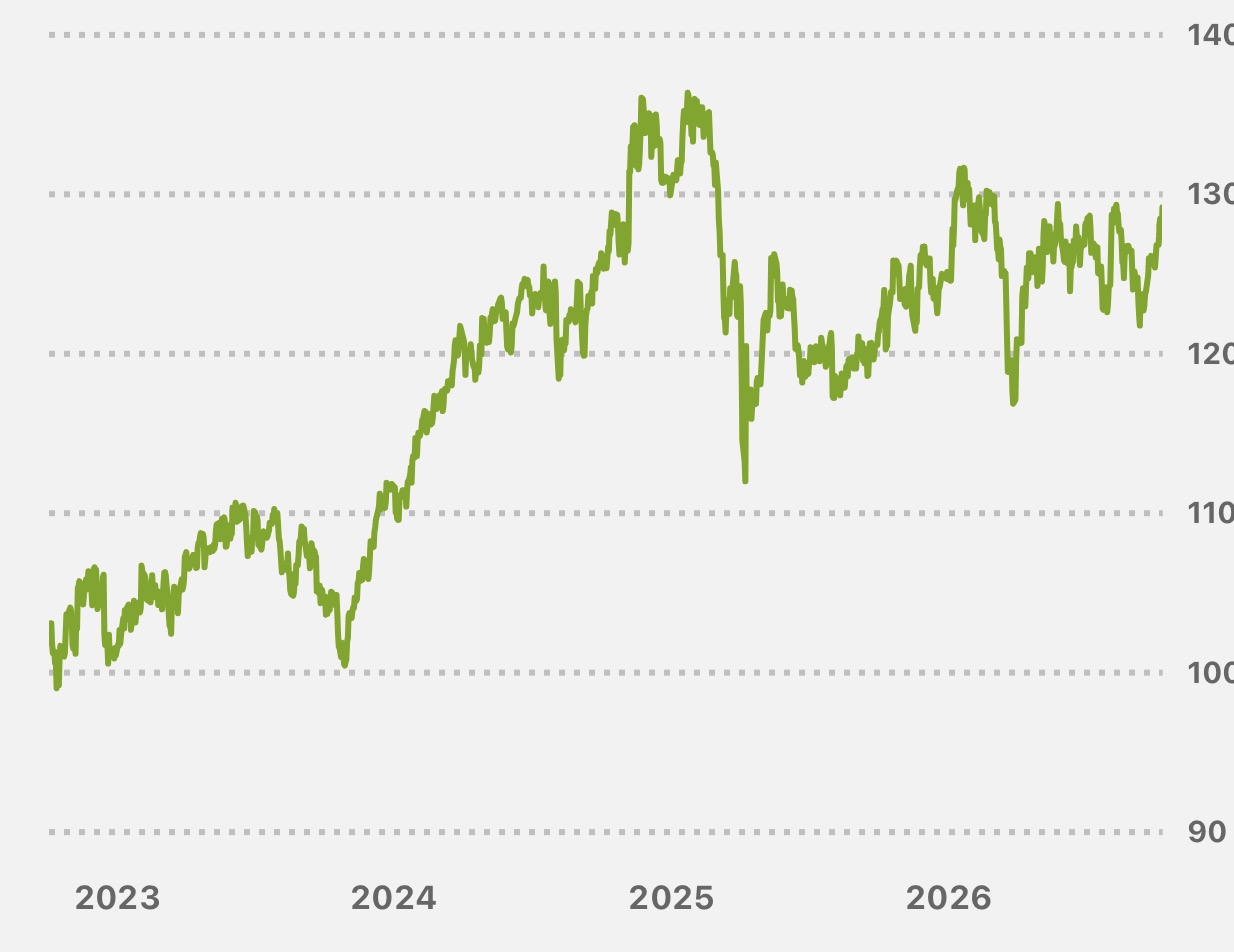
Depotchart seit 25.02.2022
Tut mir leid, das verstehe ich nicht. Was willst du, Robert, uns damit sagen?